

Nhật Bản thay đổi quy định thuế thu nhập từ tháng 12/2026
Tác giả
chuyentiensmiles
Mục lục
- 1. Nhật Bản thay đổi những quy định thuế nào từ tháng 12/2026?
- 1.1 Tăng mức khấu trừ cơ bản (基礎控除 – Kiso Kojo)
- 1.2 Tăng mức khấu trừ thu nhập từ lương (給与所得控除 – Kyuyo Shotoku Kojo)
- 1.3 Điều chỉnh điều kiện thu nhập của người phụ thuộc
- 2. Người lao động có được hoàn thuế vào cuối năm 2026 không?
- 3. Quy định mới có ảnh hưởng đến tiền lương hằng tháng không?
- 4. Người lao động cần chuẩn bị gì?
- Kết luận
Từ ngày 1/12/2026, Nhật Bản chính thức áp dụng những điều chỉnh mới đối với thuế thu nhập cá nhân. Các thay đổi tập trung vào việc tăng mức khấu trừ cơ bản, khấu trừ thu nhập từ lương và điều kiện thu nhập của người phụ thuộc.
Những điều chỉnh này có thể giúp người lao động giảm thu nhập chịu thuế và tiết kiệm một khoản tiền khi quyết toán cuối năm. Vậy quy định mới thay đổi cụ thể ra sao? Người Việt đang làm việc tại Nhật cần lưu ý những gì?
1. Nhật Bản thay đổi những quy định thuế nào từ tháng 12/2026?
Theo Đề cương cải cách thuế năm tài khóa 2026 (令和8年度税制改正の大綱) do Nội các Nhật Bản thông qua ngày 26/12/2025, chính phủ điều chỉnh một số khoản khấu trừ liên quan đến thuế thu nhập cá nhân.
Các thay đổi chính bao gồm:
1.1 Tăng mức khấu trừ cơ bản (基礎控除 – Kiso Kojo)
Khấu trừ cơ bản là khoản được trừ khỏi tổng thu nhập khi xác định thu nhập chịu thuế. Khoản này áp dụng cho cá nhân đáp ứng điều kiện về thu nhập, không phụ thuộc vào việc có người phụ thuộc hay không.
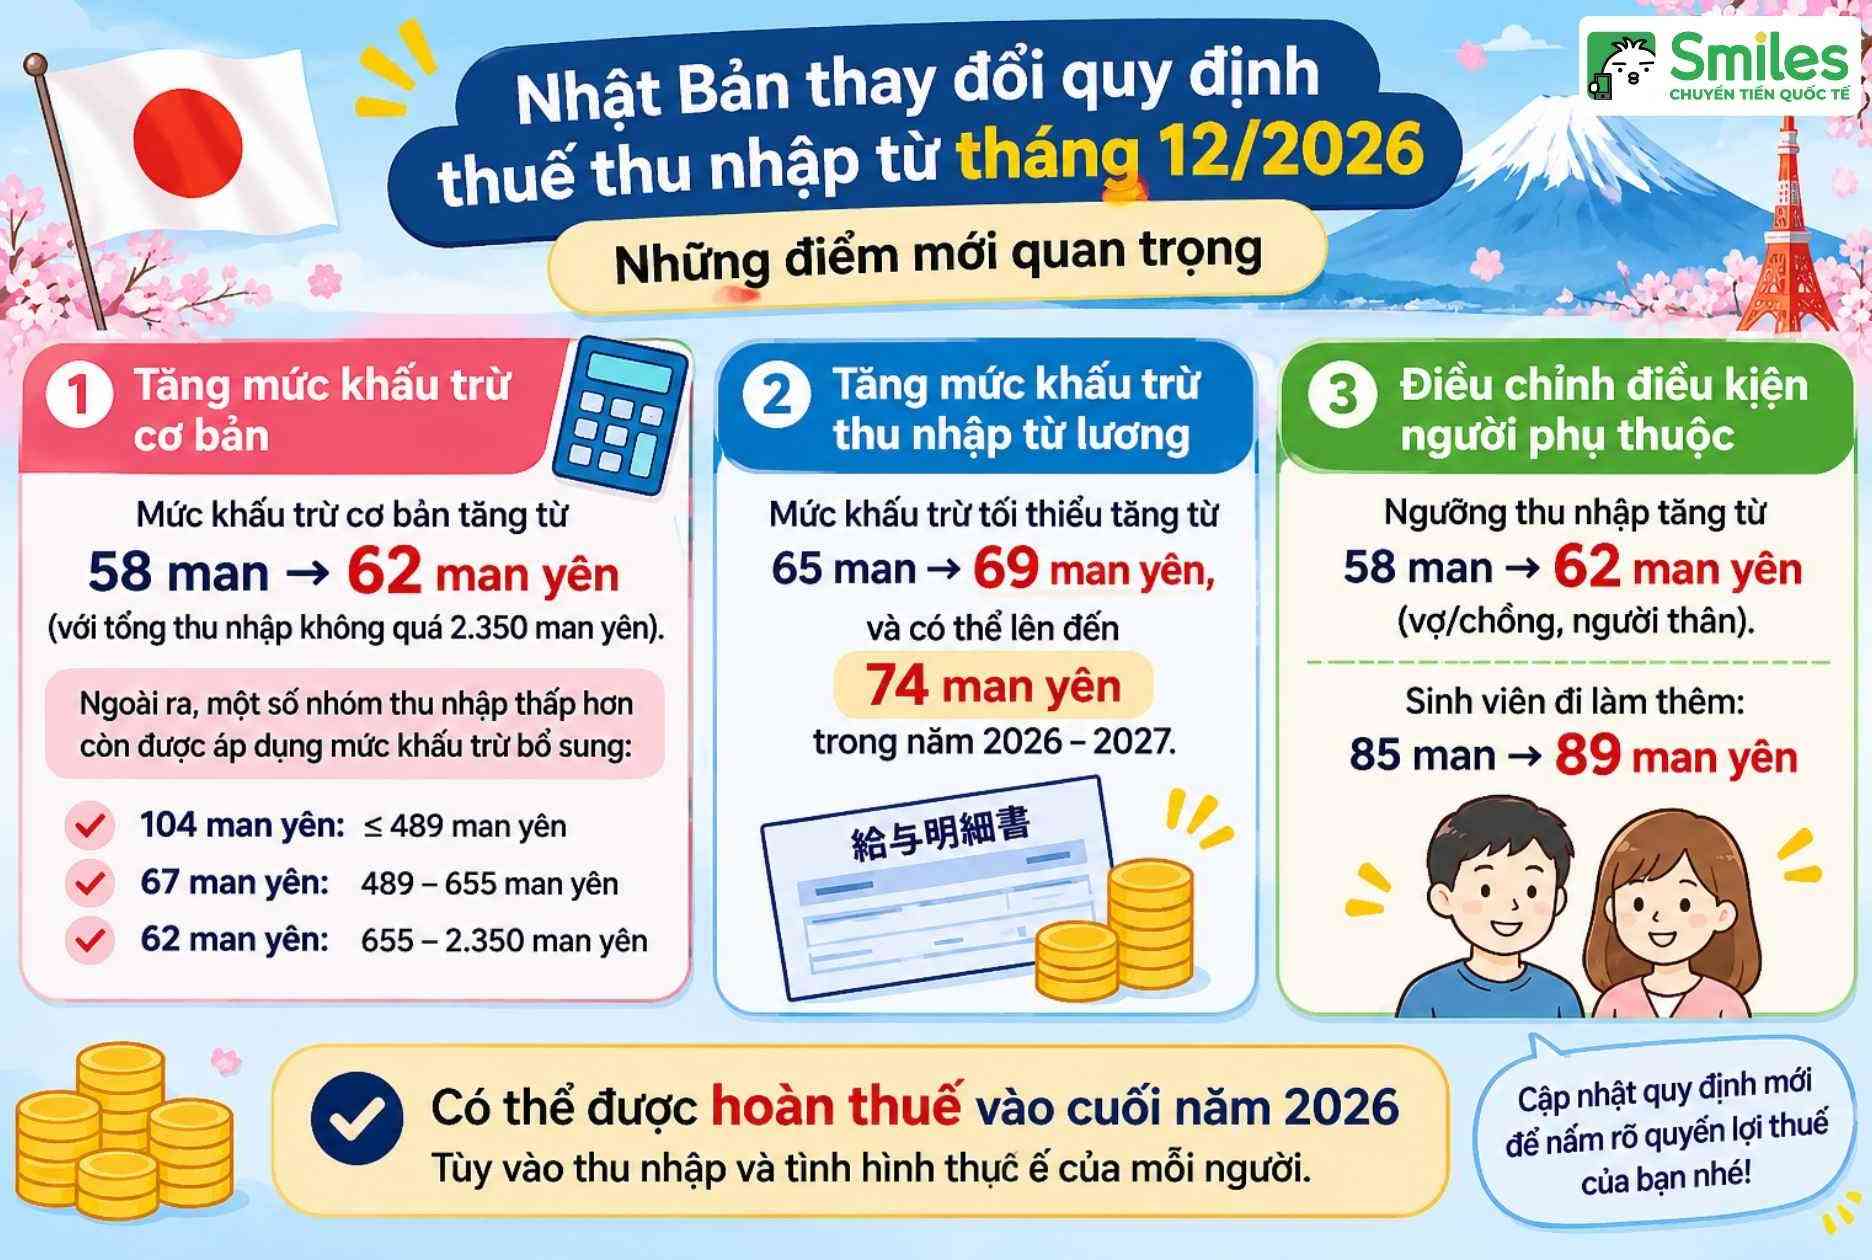
Theo quy định mới, mức khấu trừ cơ bản tiêu chuẩn tăng từ 58 man lên 62 man yên đối với người có tổng thu nhập không quá 2.350 man yên.
Ngoài mức cơ bản, người có thu nhập thấp còn được hưởng khoản khấu trừ bổ sung trong năm 2026 và 2027. Cụ thể:
- 104 man yên: Tổng thu nhập không quá 489 man yên.
- 67 man yên: Tổng thu nhập trên 489 man đến 655 man yên.
- 62 man yên: Tổng thu nhập trên 655 man đến 2.350 man yên.
Như vậy, mức khấu trừ cơ bản không giống nhau ở mọi nhóm thu nhập. Người có thu nhập thấp có thể được áp dụng mức khấu trừ cao hơn, giúp giảm phần thu nhập chịu thuế.
1.2 Tăng mức khấu trừ thu nhập từ lương (給与所得控除 – Kyuyo Shotoku Kojo)
Đây là khoản khấu trừ dành cho người có thu nhập từ tiền lương. Khoản này được trừ khỏi tổng tiền lương để xác định thu nhập từ lương làm căn cứ tính thuế.
Theo cải cách năm 2026, mức khấu trừ tối thiểu tăng từ 65 man lên 69 man yên. Bên cạnh đó, chính phủ bổ sung cơ chế tăng thêm 5 man yên trong năm 2026 và 2027.
Do đó, mức khấu trừ tối thiểu có thể đạt 74 man yên trong giai đoạn này.
Thay đổi này giúp người lao động thuộc nhóm áp dụng mức khấu trừ tối thiểu được trừ thêm 9 man yên so với mức 65 man trước đây. Tuy nhiên, mức khấu trừ thực tế còn phụ thuộc vào tổng thu nhập từ lương.
1.3 Điều chỉnh điều kiện thu nhập của người phụ thuộc
Một thay đổi đáng chú ý khác liên quan đến người thân được đăng ký là người phụ thuộc để hưởng các khoản giảm trừ thuế.
Từ tháng 12/2026, ngưỡng tổng thu nhập của vợ/chồng sống cùng hộ gia đình và người thân đủ điều kiện được tính là người phụ thuộc tăng từ 58 man lên 62 man yên.
Đối với sinh viên đi làm thêm thuộc diện khấu trừ dành cho người đi học và làm việc (勤労学生控除 – Kinro Gakusei Kojo). Ngưỡng thu nhập cũng tăng từ 85 man lên 89 man yên.
Nhờ đó, một số người thân có thu nhập cao hơn trước vẫn có thể đáp ứng điều kiện thu nhập để được tính vào diện khấu trừ. Người lao động có người phụ thuộc nên kiểm tra lại thông tin với doanh nghiệp khi quyết toán thuế.
Có thể xem các nội dung này trong Đề cương cải cách thuế năm tài khóa 2026 của Bộ Tài chính Nhật Bản và hướng dẫn điều chỉnh thuế năm 2026 của Cơ quan Thuế Quốc gia Nhật Bản (NTA).
2. Người lao động có được hoàn thuế vào cuối năm 2026 không?
Câu trả lời là có thể, nhưng không phải tất cả người lao động đều được hoàn thuế.
Tại Nhật Bản, doanh nghiệp thường khấu trừ thuế thu nhập trực tiếp từ tiền lương hằng tháng. Cuối năm, công ty thực hiện quyết toán thuế (年末調整 – Nenmatsu Chousei). Để đối chiếu số thuế đã khấu trừ với nghĩa vụ thuế thực tế của người lao động.
Vì các quy định mới được áp dụng đối với thuế thu nhập của năm 2026. Doanh nghiệp sẽ tính lại nghĩa vụ thuế khi thực hiện quyết toán cuối năm.
Ví dụ:
- Từ tháng 1 đến tháng 11/2026: Người lao động được khấu trừ thuế hằng tháng theo quy định áp dụng trong kỳ.
- Tháng 12/2026: Doanh nghiệp thực hiện quyết toán và tính lại nghĩa vụ thuế theo mức khấu trừ mới.
- Sau khi đối chiếu: Nếu số thuế đã khấu trừ cao hơn số thuế thực tế phải nộp. Người lao động có thể được hoàn lại phần chênh lệch.
Ngược lại, nếu số thuế đã khấu trừ thấp hơn nghĩa vụ thực tế, người lao động có thể phải nộp bổ sung.
Thời điểm nhận tiền hoàn phụ thuộc vào lịch trả lương và quy trình xử lý của từng doanh nghiệp. Vì vậy, khoản hoàn có thể được chi trả trong tháng 12/2026 hoặc kỳ lương tiếp theo.
3. Quy định mới có ảnh hưởng đến tiền lương hằng tháng không?
Việc điều chỉnh thuế thu nhập năm 2026 chủ yếu được xử lý thông qua kỳ quyết toán cuối năm. Không làm thay đổi cách khấu trừ thuế hằng tháng ngay từ đầu năm.
Cụ thể:
- Tháng 1–11/2026: Cách khấu trừ thuế tại nguồn chưa thay đổi theo các điều chỉnh mới.
- Tháng 12/2026: Doanh nghiệp áp dụng quy định mới khi quyết toán thuế cuối năm.
- Từ ngày 1/1/2027: Các bảng tính thuế khấu trừ tại nguồn được điều chỉnh theo quy định mới.
Ngoài ra, người lao động cần phân biệt thuế thu nhập cá nhân (所得税 – Shotokuzei) với thuế cư trú (住民税 – Juminzei), bảo hiểm y tế và bảo hiểm hưu trí. Đây là những khoản riêng biệt, không tự động giảm theo các điều chỉnh về thuế thu nhập cá nhân.
Người lao động có thể tham khảo hướng dẫn quyết toán thuế cuối năm 2026 của NTA để nắm rõ cách doanh nghiệp thực hiện các thay đổi.
4. Người lao động cần chuẩn bị gì?
Đối với phần lớn người làm công ăn lương thuộc diện quyết toán thuế qua doanh nghiệp. Người lao động không cần tự nộp đơn xin hoàn thuế riêng.
Tuy nhiên, để được tính đúng các khoản khấu trừ, mọi người nên:
- Kiểm tra và cập nhật thông tin người phụ thuộc nếu có thay đổi.
- Khai báo đầy đủ các khoản khấu trừ đủ điều kiện.
- Nộp các biểu mẫu quyết toán thuế theo yêu cầu của doanh nghiệp.
- Kiểm tra lại kết quả quyết toán và khoản thuế được hoàn hoặc phải nộp thêm.
Nếu không thuộc diện được doanh nghiệp quyết toán hoặc có thu nhập cần tự kê khai. Người lao động có thể phải thực hiện thủ tục khai thuế riêng (確定申告 – Kakutei Shinkoku).
Đặc biệt, người có người thân ở nước ngoài đăng ký là người phụ thuộc cần chuẩn bị giấy tờ chứng minh quan hệ thân nhân và chứng từ chuyển tiền theo yêu cầu của NTA.
Có thể tham khảo hướng dẫn biểu mẫu dành cho người lao động năm 2026 của NTA.
Kết luận
Những điều chỉnh thuế thu nhập từ tháng 12/2026 có thể giúp người lao động giảm nghĩa vụ thuế. Đặc biệt thông qua việc tăng mức khấu trừ cơ bản và khấu trừ thu nhập từ lương.
Tuy nhiên, mức giảm thực tế phụ thuộc vào thu nhập và điều kiện của từng người. Người Việt đang sinh sống và làm việc tại Nhật nên chủ động cập nhật quy định mới, kiểm tra thông tin người phụ thuộc và chuẩn bị đầy đủ giấy tờ trước kỳ quyết toán thuế cuối năm.
Smiles vẫn luôn đồng hành cùng bạn, là cầu nối bền vững để gửi yêu thương về quê nhà với tỷ giá luôn cao nhất. Cập nhật tỷ giá JPY – VND trực tiếp để gửi tiền về ngay hôm nay.
Smiles – Mang nụ cười đến muôn nơi với tỷ giá cao mỗi ngày.
Với ứng dụng chuyển tiền dễ dàng, Tỷ giá cao – Phí gửi thấp, tặng Điểm Thưởng chuyển tiền miễn phí, bạn có thể gửi gắm tình cảm của mình qua Smiles cho gia đình mọi lúc, mọi nơi một cách thuận tiện và tiết kiệm.
Hãy tải ngay ứng dụng Smiles để trải nghiệm những điều tuyệt vời nhất!
Có thể bạn quan tâm
Bảng Lương Nhật Bản 2025: Giải Mã Từ A-Z Các Khoản Khấu Trừ Thuế, Bảo Hiểm & Lương Hưu
Tỷ giá hôm nay
1 JPY = 160.2 VND
15 Tháng 11, 2026 (Chủ nhật) 15:45Bạn đã sẵn sàng gửi những yêu thương về cho người thân ở quê nhà chưa? Với Smiles, việc chuyển tiền sẽ luôn nhanh chóng, an toàn và thật tiện lợi.